
根据国家统计局公布的追踪数据,过去六年里,全国房价的累计跌幅已经达到了31%。
即便是曾经头顶“永远涨”神话的一线城市,整体跌幅也达到了16%。
而那些缺乏产业支撑的三四线城市,更是迎来了“拦腰斩”式的惨烈回调。
截至去年底,北京的房价已经退回到了2016年8月的水平,上海跌回了2016年3月,深圳更是一口气缩水了近四成,直接跌回到了2015年底的行业原点。
六年时间,足以让一个牙牙学语的稚童读完小学,也足够让一套房产贬值掉三分之一。
这几年辛辛苦苦攒钱的速度,终究没能追上房价坠落的速度。
这场波及每个人的深度调整,究竟要把我们带向何方?
一线抬头,二三线苦撑:真实的温差正在撕裂市场
如果我们把目光聚焦到最新的市场交易数据上,会发现楼市正呈现出一种极度撕裂的“冰火两重天”状态。
国家统计局在2026年5月18日发布的最新数据显示,4月份全国70个大中城市中,新房价格环比上涨的城市有14个,二手房价格环比上涨的只有12个。
虽然这两组数据创下了过去半年来的新高,但上涨城市的占比依然不足两成。
这其中,最明显的变化发生在塔尖。
北京、上海、广州、深圳这四大一线城市开始出现“翘头”迹象,新房价格连续两个月环比上涨,京沪两地的二手房更是走出了三连涨的行情。
然而,大盘的另一面却依然在阴跌的泥潭中挣扎。
二线城市的新房价格环比下降了0.1%,三线城市则下降了0.3%,全国70个大中城市的新房价格指数整体环比下跌了0.2%。
通俗地讲,就是一线城市这些“领头羊”靠着极佳的区位优势开始站起来了,但广大二三线城市依然在寒冬里苦苦支撑。
在这个过程中,成交量之所以能出现局部反弹,很大程度上是因为房价跌幅巨大,而房屋租金却基本没变,导致目前的租金回报率被动提升到了2.5%左右。
当靠收租金就能勉强覆盖贷款利息时,一部分追求稳健的买家开始出手了。
但成交量的局部回暖,并不意味着房价将迎来暴涨。
楼市的大盘,依然在缓慢而艰难地摸底。
腰斩的土地账本:地方财政正经历艰难的“断奶”
房价下跌的寒气,很快就顺着产业链逆流而上,直接冻僵了曾支撑城市野蛮扩张的“第二财政”——土地出让金。
2025年,全国土地出让收入仅录得4.15万亿元。回望2021年8.7万亿元的巅峰值,这一数据直接腰斩,降幅高达52.3%。
平白无故少掉的4.6万亿元,相当于河北省整整两年的GDP总量。
到了2026年一季度,国有土地使用权出让收入依然在以24.4%的速度骤降,仅录得5176亿元,全年的4万亿防线正面临失守的风险。
失去了这笔巨额的“卖地钱”,那些高度依赖土地财政的城市,日子过得一天比一天紧巴。
要知道,在一些财政结构脆弱的省份,对卖地收入的依赖度已经到了令人发指的地步。
2025年,全国地方财政的平均自给率仅有49%。
这意味着地方政府每花出去100块钱,自己只能赚49块,剩下的大窟窿全靠中央调拨款来填补。
当4.6万亿的卖地缺口无法堵上时,连锁反应开始在现实世界中剧烈震荡:
过去依赖土地溢价回血的公共基建工程大面积停摆,工程款拖欠成了常态;
各地为了弥补赤字,行政罚没收入和针对企业的税务非税收入开始出现异动;
即便是在体制内,绩效奖金和生活补贴也在大幅缩水,一些基层的教育和医疗机构甚至出现了数月无法正常发薪的窘境。
那个靠卖地驱动地方发展的狂飙时代,已经彻底落下了帷幕。
“雪藏”的库存,与不敢碰的二三线土地
地价是房价的晴雨表。在土地拍卖市场上,开发商们的行为正变得前所未有地精明和保守。
今年4月,虽然全国热门地块的溢价率创下了近半年新高,达到了9.9%,但翻开账本一看,这完全是一线城市“学霸”们的狂欢。
北京、上海等地的卖地收入大涨了24%,但与此同时,二、三线城市的卖地收入却分别暴跌了55%和38%。
开发商们只敢拿钱在一线城市的黄金地段进行豪赌,对其他地方连碰都不敢碰。
与此相对应的是沉重的库存压力。全国商品房的待售面积曾一度突破8亿平方米的大关,直到今年3月末,这个数字才勉强降到7.86亿平方米,同比微降0.1%。
这微不足道的跌幅,根本不是因为老百姓在排队抢房,而是因为无数面临资金链断裂的开发商选择“躺平”和“捂盘”。
房子卖不动,他们就干脆不推盘、不领证,把库存默默雪藏起来。
面上的存量新房看似减少了,但全社会实际积压的住房冗余,并没有得到真正的消化。
在许多库存积压严重的城市,即便未来五年内不建一栋新房,现有的库存也完全不愁卖。
2100万人“消失”:当人口红利撞上老龄化高墙
如果说库存和财政是中短期痛点,那么人口结构的变化,则是对房地产市场的终极绝杀。
国家统计局公布的数据显示,去年我国全年出生人口仅为792万人,出生率低至5.63‰,总和生育率约为1.09,甚至不及国际公认人口更替水平的一半。
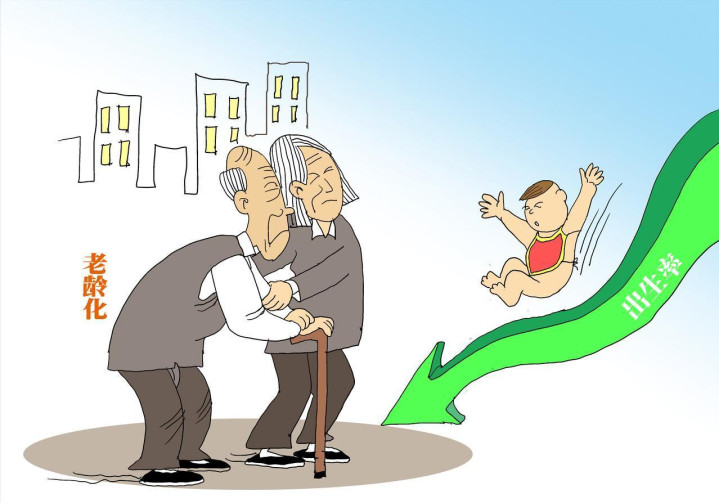
而今年一季度的结婚登记数据为169.7万对,同比再次下跌了6.24%。
结婚作为生育的前置指标,其下滑预示着未来的出生人口仍将持续走低。
与之相对的,是60岁以上的老年人口已经占到了总人口的23%左右。
根据经济学家的严密测算,在未来的五年时间里,我国的适龄购房人口总数将净减少大约2100万人。
老龄化加速、少子化蔓延、总人口负增长,这三座大山叠加在一起,彻底打破了“房价永远涨、人口永远多”的底层信仰。
预期一旦破灭,想要重新建立,需要的不是一两项利好政策,而是一代人购房心态的彻底重塑。
结语:中国经济的“成人礼”
在过去的20年里,我们靠着卖地、靠着涨价、靠着全民加杠杆,活得像一个永远在过18岁生日的少年,总以为明天的收入会更高,明天的房价会更贵。
现在,土地财政的拐点来了,人口的拐点来了,痛苦的挣扎随之扩散到了开发商、中产家庭以及地方财政的每一个细胞里。
但换个角度看,这未尝不是中国经济走向成熟的一场“成人礼”。
当房地产慢慢走下神坛,褪去暴利的投资光环,它终将回归到一个普通的、耐用的、会折旧的普通消费品属性,就像我们买一辆车,落地就会打折。
而它的退场,终于让房子不再继续绑架整个国家的科技创新和居民消费。
地方政府被逼着去培育真正的实体产业,企业被逼着靠产品力而不是拿地红利活着,老百姓的钱包也终于可以从“囤房”中解放出来,流向更广阔的消费市场。
“房子是用来住的,不是用来炒的。”这句话我们说了许多年,如今,市场终于以一种有些疼痛、但足够深刻的方式,把这句话真正听了进去。
炒股配资提示:文章来自网络,不代表本站观点。